לאומית מציעה במסגרת לאומית זהב ולאומית כסף שלוש קטגוריות עיקריות של מדרסים: רב־שכבתי, רב־שכבתי לחולי סוכרת וביו־מכני. המחיר תלוי ברובד הביטוח, בסוג המדרס ובחלק מהמקרים גם בספק שבהסכם. לדוגמה, מדרס ביו־מכני בלאומית זהב עולה 127 ₪ בדין דיאגנוסטיקה לעומת 362 ₪ בא.א. אורתופדיה, ובלאומית כסף 191 ₪ לעומת 475 ₪ בהתאמה. לכן חשוב לבדוק לא רק לאיזו קטגוריה אתם זכאים, אלא גם אצל איזה ספק ומה בדיוק מקבלים במסגרת המחיר. חשוב להבין: הזכאות בקופה קובעת את תנאי המימון – היא לא קובעת איזה מדרס נכון לכם מבחינה קלינית.
בקצרה
- לאומית שב"ן בנוי משני רבדים: לאומית זהב (מקיף) ולאומית כסף (בסיסי).
- ההטבה כוללת שלוש קטגוריות: מדרס רב־שכבתי (מגיל 2), מדרס רב־שכבתי לחולי סוכרת (מגיל 18) ומדרס ביו־מכני (מגיל 18, בעל בסיס קשיח).
- מדרס רב־שכבתי: 128 ₪ בלאומית זהב, 194 ₪ בלאומית כסף.
- מדרס ביו־מכני משתנה גם לפי ספק: 127 ₪ (דין דיאגנוסטיקה) או 362 ₪ (א.א. אורתופדיה) בזהב; 191 ₪ או 475 ₪ בכסף.
- הזכאות ניתנת עד 2 אביזרים ל־12 חודשים לפי "שנה צפה" – תקופה נעה, לא שנה קלנדרית קבועה.
- מימוש קטגוריה אחת עשוי להשפיע על הזכאות לקטגוריה אחרת באותה תקופה – יש לבדוק זאת מול הקופה לפני הבחירה.
- מימוש ההטבה נעשה מול ספק בהסכם, לאחר קבלת התחייבות מלאומית.
זהב מול כסף – מה ההבדל בפועל
"לאומית כסף" הוא הרובד הבסיסי של הביטוח המשלים, ו"לאומית זהב" הוא הרובד המקיף יותר. באופן כללי, לאומית זהב נוטה להציע השתתפות עצמית נמוכה יותר ומגוון רחב יותר של הטבות בהשוואה לכסף – אך במדרסים ספציפית, ההבדל בפועל תלוי גם בקטגוריית המדרס (רב-שכבתי, סוכרתי או ביומכני) וגם בספק הנבחר, ולא רק ברובד עצמו. במילים אחרות: לא בהכרח "זהב שווה זול יותר" באופן אחיד לכל מוצר – יש לבדוק את הסכום הספציפי לקטגוריה ולספק הרלוונטיים לכם.
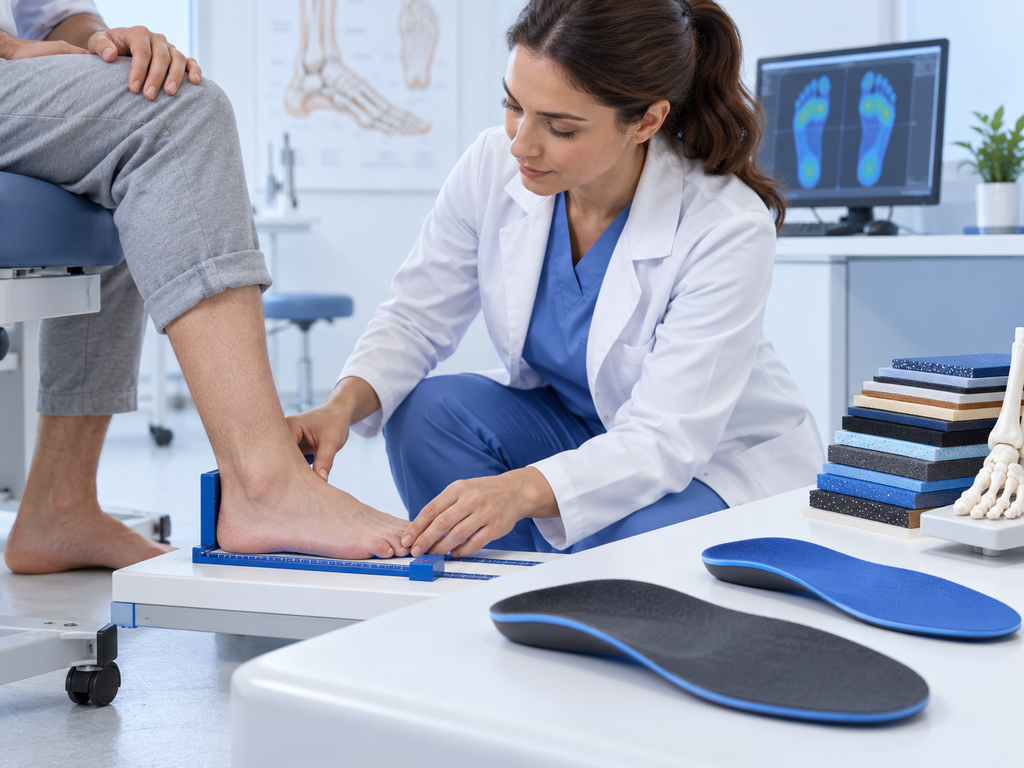
שלוש קטגוריות המדרסים בהטבה
לאומית מבחינה בין שלוש קטגוריות: מדרס רב-שכבתי (מגיל 2) – מדרס הבנוי משלוש שכבות בעלות מאפייני גמישות שונים; מדרס רב-שכבתי לחולי סוכרת (מגיל 18) – אותו עיקרון, בכפוף לקריטריונים רפואיים ספציפיים לחולי סוכרת; ומדרס ביומכני (מגיל 18) – מדרס בעל בסיס קשיח, לפי ההגדרה הרשמית של לאומית.
חשוב לדעת: הקטגוריה הביומכנית אינה אוטומטית "מתקדמת יותר" או "טובה יותר" – סוג המדרס הנכון נגזר מהמצב הקליני, לא מהקטגוריה כשלעצמה. אל תניחו שקטגוריה ביומכנית תמיד עדיפה – הבחירה בין הקטגוריות צריכה להתבסס על הערכה קלינית, לא מדרג מחיר.
נקודה חשובה נוספת: במדרסים הביומכניים בפרט, קיימים הבדלי מחיר משמעותיים בין ספקים שונים בהסכם עבור אותו רובד ביטוח – כלומר שני מבוטחים באותו רובד עשויים לשלם השתתפות עצמית שונה בהתאם לספק שבחרו. אם קיבלתם הצעת מחיר, כדאי לוודא מול לאומית שזו אכן ההשתתפות העצמית התקנית לספק ולקטגוריה הספציפיים, ולא מחיר גבוה יותר שמוצג ללא הבחנה.
טבלת מחירים – סוגי מדרסים, רבדים וגיל
| סוג מדרס | לאומית זהב | לאומית כסף | גיל | הערה |
|---|---|---|---|---|
| רב־שכבתי | 128 ₪ | 194 ₪ | מגיל 2 | 3 שכבות בעלות גמישות שונה |
| רב־שכבתי לחולי סוכרת | 128 ₪ | יש לאמת מול לאומית | מגיל 18 | בכפוף לקריטריונים הרפואיים |
| ביו־מכני – דין דיאגנוסטיקה | 127 ₪ | 191 ₪ | מגיל 18 | בסיס קשיח |
| ביו־מכני – א.א. אורתופדיה | 362 ₪ | 475 ₪ | מגיל 18 | בסיס קשיח |
הערה: המחירים בטבלה מבוססים על תעריפי לאומית זהב וכסף, נכון לספטמבר 2026. מחיר מדרס רב־שכבתי לחולי סוכרת בלאומית כסף לא אותר במקורות הזמינים לנו ומסומן "יש לאמת מול לאומית".
למה אותו מדרס ביומכני עולה מחיר שונה אצל ספקים שונים?
בלאומית לא מספיק לשאול "כמה עולה מדרס ביו־מכני?" – צריך לשאול גם באיזה רובד ביטוח, אצל איזה ספק, ומה בדיוק מקבלים אצל אותו ספק. דוגמה מספרית ממחישה זאת היטב: בלאומית זהב, מדרס ביו־מכני עולה 127 ₪ אצל דין דיאגנוסטיקה לעומת 362 ₪ אצל א.א. אורתופדיה; בלאומית כסף, 191 ₪ לעומת 475 ₪ בהתאמה. כלומר שני מבוטחים בדיוק תחת אותו רובד ביטוח עלולים לשלם סכום שונה משמעותית עבור מדרס מאותה קטגוריה, בהתאם לספק שבחרו.
הבדל במחיר בין ספקים אינו מוכיח כשלעצמו שמדרס אחד טוב יותר מבחינה קלינית. לפני שמשלמים, כדאי לוודא:
- באיזה רובד ביטוח אני (זהב או כסף)?
- אצל איזה ספק?
- מה בדיוק המוצר (רב-שכבתי, סוכרתי או ביומכני)?
- מה כלול בהתאמה?
- מי מייצר את המדרס בפועל?
- האם מדובר במוצר סדרתי שנבחר מתוך מלאי קיים, או ביצור אישי?
- מה כלול במעקב לאחר המסירה?
"12 חודשים לפי שנה צפה" – מה זה בפועל אומר?
לאומית מתארת את תקופת הזכאות כ"12 חודשים לפי שנה צפה" – וזו אינה בהכרח אותו דבר כמו "שנה קלנדרית". "שנה צפה" משמעה תקופה נעה של 12 חודשים המתחילה ביום מימוש הזכאות בפועל, ולא תקופה קבועה מראש שמתחילה בינואר ומסתיימת בדצמבר. המשמעות המעשית: אם מימשתם את הזכאות בספטמבר, הזכאות הבאה תיפתח רק בספטמבר בשנה שלאחר מכן – לא בינואר. חשוב לזכור את התאריך המדויק שבו מימשתם בפעם הקודמת, כדי לדעת מתי בדיוק ניתן לממש שוב.
הגבלת הצטברות בין קטגוריות המדרסים
הזכאות לסוגי המדרסים בלאומית אינה מצטברת באופן חופשי. בחלק מהמסלולים, מימוש מדרס מסוג אחד (למשל ביומכני) עלול למנוע מימוש מדרס מסוג אחר (למשל רב-שכבתי) במהלך אותה שנה צפה. חשוב לברר את הכלל המדויק מול הקופה לפני הבחירה, כדי לא להגיע למצב שבו הזכאות כבר נוצלה לקטגוריה שאינה זו שבאמת נדרשת לכם.
בלאומית כסף, הזכאות מנוסחת רשמית כ"עד 2 אביזרים ל־12 חודשים לפי שנה צפה". חשוב לדייק: מדובר בעד שני אביזרים (יחידות) במסגרת אותה תקופה נעה, ולא בהכרח שני זוגות מדרסים נפרדים – יש לברר מול לאומית כיצד ההגדרה הזו חלה על המקרה הספציפי שלכם לפני שמניחים כמה זוגות מגיעים לכם.
איך מממשים את הזכאות – שלב אחר שלב
התהליך המקובל כולל: הוצאת התחייבות (ניתן לרוב לקבל דרך נציג המרכז הרפואי ו/או דיגיטלית באתר/אפליקציית לאומית, אם קיים כרגע אפיק כזה) – פנייה לספק בהסכם הרלוונטי – קביעת תור לנטילת מידה – המתנה להודעת הספק כשהמוצר מוכן – איסוף המדרס מול ההתחייבות – ומומלץ לחזור לספק כעבור כשבועיים לבדיקת התאמה ולדיווח על כל אי-נוחות חריגה, במקום להתרגל בכוח.
מה חשוב לבדוק לפני שממשים את ההטבה
- לאיזה רובד ביטוח אני שייך – זהב או כסף?
- איזה סוג מדרס מתאים למצבי – רב-שכבתי, סוכרתי או ביומכני?
- מהי ההשתתפות העצמית המדויקת לספק ולקטגוריה שבחרתי?
- האם מיצוי הזכאות לסוג מדרס אחד משפיע על הזכאות לסוג אחר באותה תקופה?
- האם המדרס מיוצר לפי המידה שלי, או נבחר מתוך מוצר קיים?
- למה אצל ספק אחד אותו סוג מדרס עולה יותר?
- מה כלול במעקב ובהתאמות לאחר קבלת המדרס?
כדאי לזכור: מדרס מדף יכול להיות פתרון מצוין – אבל הוא צריך להיות מוצג כמדרס מדף. וחשוב לא פחות: עצם לקיחת המידה אינה מוכיחה שהמדרס יוצר בהתאמה אישית. השאלה האמיתית היא האם המידה האישית שלכם שימשה בפועל בתהליך הייצור, לא רק האם נלקחה.
הערה: לגבי מבוטחים שנפגעו בתאונת עבודה ללא ביטוח משלים – קיים מידע ראשוני על כך שההשתתפות העצמית משולמת מראש והחזר מתקבל בהמשך מתאונות עבודה, ובמקרים מסוימים כתקרת החזר לפחות 300 ש"ח לביטוח לאומי. יש לאמת פרטים אלה מול לאומית וביטוח לאומי בהתאם למקרה הספציפי.
הגישה שלי
מניסיוני, מטופלי לאומית מתקשים לעיתים קרובות יותר משאר מבוטחי הקופות להבין מראש איזו קטגוריית מדרס ואיזה רובד רלוונטיים להם, בדיוק בגלל שהמבנה כולל יותר שכבות (רובד ביטוח, סוג מדרס, וספק). אני ממליץ בחום לברר את הפרטים המדויקים מול לאומית לפני הפגישה, ולא לסמוך רק על מה שהספק מציג. הזכאות של לאומית אומרת כמה הקופה משתתפת – לא איזה מדרס מתאים לכם. אם הקטגוריה הבסיסית נותנת מענה מספק, אין סיבה לשלם יותר; אם המצב שלכם מורכב יותר ודורש מדרס ביומכני, ודאו שהעלות הנוספת משקפת אכן צורך קליני ולא רק העדפת הספק.
למידע רשמי מלא ומעודכן, מומלץ לפנות ישירות לאתר לאומית או למוקד השירות ולבקש את תקנון הזכאויות העדכני למדרסים, כולל הבחנה בין הרבדים, הקטגוריות והספקים.
עודכן: ספטמבר 2026. המחירים מבוססים על תעריפי לאומית זהב וכסף שבידינו; מחיר מדרס רב־שכבתי לחולי סוכרת בלאומית כסף לא אותר ומסומן לאימות מול הקופה. התנאים והסכומים עשויים להשתנות.
זכאויות בתחום אורתופדיה – אתר לאומית → | לאומית זהב ולאומית כסף – הביטוח המשלים →
← בחזרה למדרסים דרך קופות החולים | מחיר מדרסים – מדריך כללי → | מדרסים בהתאמה אישית – מה זה אומר בפועל → | מדרסים ביומכניים – מה זה באמת אומר? →